
Informe Pericial Tributario para Entidades Sin Ánimo de Lucro: Deducciones por Mecenazgo y Ley 49/2002
Las entidades acogidas a la Ley 49/2002 enfrentan comprobaciones cada vez más rigurosas de la AEAT. Un informe pericial tributario acredita el cumplimiento de los[…]
Entidades sin Fines Lucrativos en el IS: Exenciones y Régimen de la Ley 49/2002
Las entidades sin fines lucrativos acogidas a la Ley 49/2002 disfrutan de exenciones amplias en el IS y tipo reducido del 10%. Los donantes pueden[…]
Ley 49/2002: Régimen Fiscal Especial de Entidades sin Fines Lucrativos
Ley 49/2002: Régimen Fiscal Especial de Entidades sin Fines Lucrativos La Ley 49/2002 de régimen fiscal de las entidades sin fines lucrativos y de los[…]
Asesor Fiscal para Entidades sin Ánimo de Lucro: Asociaciones, Fundaciones y ONG
Asesor Fiscal para Entidades sin Ánimo de Lucro: Asociaciones, Fundaciones y ONG Las entidades sin ánimo de lucro —asociaciones, fundaciones, ONG, cooperativas de interés social[…]
Pérdida del régimen fiscal especial de fundaciones: consecuencias de la exclusión del artículo 14
Pérdida del régimen fiscal especial de fundaciones: consecuencias de la exclusión del artículo 14 El artículo 14 de la Ley 49/2002 regula las consecuencias de[…]
Memoria económica anual y obligaciones contables para acogerse a la Ley 49/2002
Memoria económica anual y obligaciones contables para acogerse a la Ley 49/2002 Entre los requisitos exigidos por el artículo 3 de la Ley 49/2002 para[…]
Gratuidad del cargo de patrono en fundaciones: requisitos, excepciones y seguro de responsabilidad civil
Gratuidad del cargo de patrono en fundaciones: requisitos, excepciones y seguro de responsabilidad civil El artículo 3.5º de la Ley 49/2002 exige, como uno de[…]
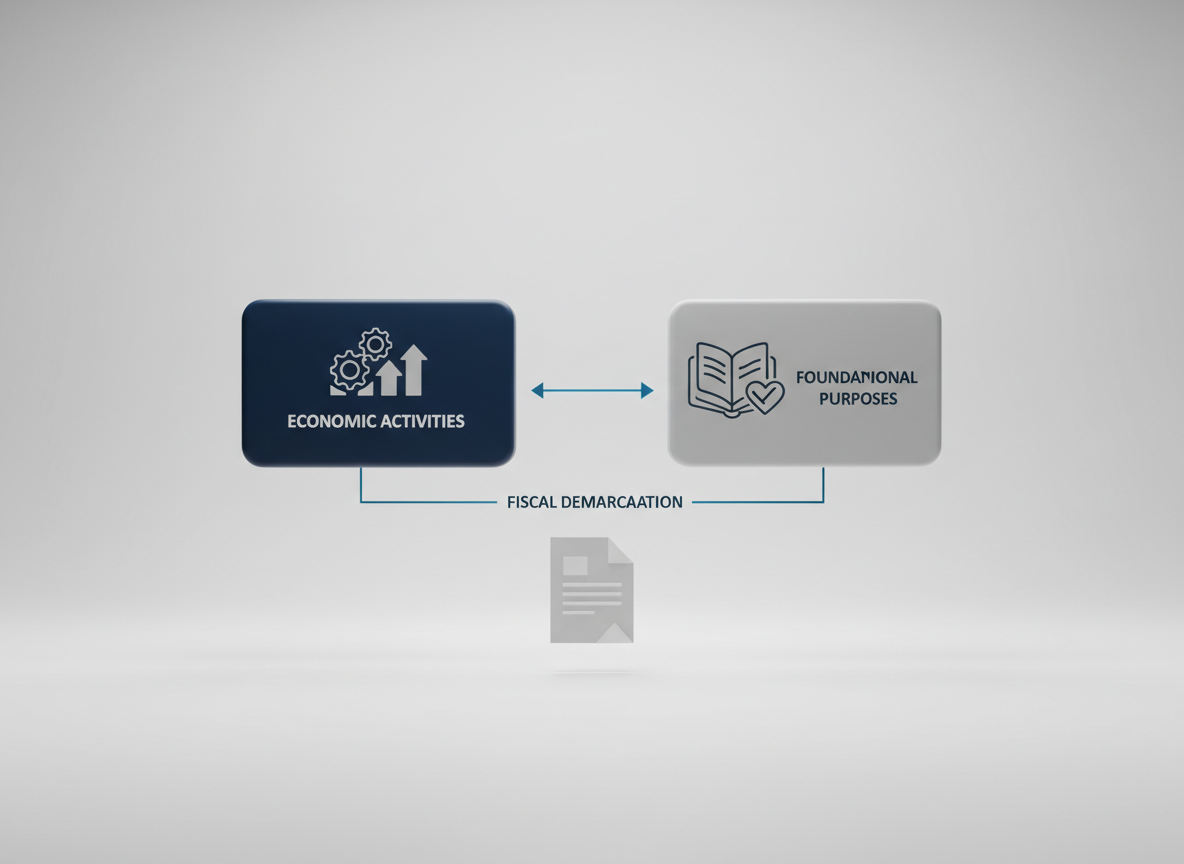
Actividades económicas en entidades sin fines lucrativos: el límite del 40% y sus riesgos fiscales
Actividades económicas en entidades sin fines lucrativos: el límite del 40% y sus riesgos fiscales El artículo 3.3º de la Ley 49/2002 permite a las[…]
El requisito del 70%: cómo deben destinar las fundaciones sus rentas para no perder el régimen fiscal especial
El requisito del 70%: cómo deben destinar las fundaciones sus rentas para no perder el régimen fiscal especial Entre los once requisitos que el artículo[…]
Régimen fiscal de la Ley 49/2002: requisitos para que su fundación o asociación acceda a los beneficios del mecenazgo
Régimen fiscal de la Ley 49/2002: requisitos para que su fundación o asociación acceda a los beneficios del mecenazgo La Ley 49/2002, de 23 de[…]